实际控制人审查争议解决方式,先调解再走仲裁
启明智能筹备上市时,股东之间对谁是实际控制人产生分歧,争议解决条款却写得很特别:凡涉及实际控制人审查、认定与变更的争议,必须先进入调解,调解不成才能提交仲裁。这个安排之所以值得关注,是因为实际控制人认定直接牵动控制权稳定、上市审核与监管判断,一旦直接对抗,代价往往超出普通合同纠纷。
启明智能在引入战略投资者时,创始团队与投资方签下股东协议,把实际控制人条款单独列出。协议约定,若一方认为实际控制人已经变更,或对一致行动安排、表决权委托存在争议,应先由双方指定代表协商,再交由双方认可的调解机构处理。只有调解期限届满仍未达成一致,才可向约定仲裁机构申请仲裁。
这套程序并非简单劝和。启明智能把调解期限NG大舞台设为三十日,必要时可延长十五日,调解员须具备公司治理、证券合规或并购经验。调解过程保密,双方提交的股权代持资料、一致行动协议和沟通记录不得在后续仲裁中随意披露。调解机构还要出具是否达成一致的书面说明,作为进入仲裁的前置文件。
实际控制人审查不同于普通股权纠纷。监管关注的不只是登记比例,还包括投资关系、协议安排、亲属关系、人事任免和重大决策影响力。启明智能若被认定实际控制人变更,可能触发股份锁定、信息披露、要约收购甚至上市审核中止。此类争议牵涉监管判断,单靠仲裁庭一纸裁决,未必能直接解决登记与审核问题。
近年监管对实际控制人穿透核查明显趋严。证券交易所问询常要求启明智能说明控制权是否稳定,保荐机构要核查股权代持与一致行动关系。基金业协会登记、银行股东资质审核、反垄断经营者集中申报,也会追问最终控制人。多重审查叠加,使实际控制人争议从股东内部矛盾升级为监管合规事件,解决方式必须更谨慎。
仲裁有保密、专业、高效的优势,适合处理合同解释和赔偿问题。可仲裁庭通常围绕协议文本与证据规则判断,难以替代监管机构对实际控制人的行政认定。启明智能若直接走仲裁,可能赢得一纸裁决,却在上市审核、工商登记或金融牌照申请中遇到障碍。一裁终局还可能压缩后续协商空间,让控制权僵局更硬。
先调解能给启明智能留出缓冲。调解不公开审理,创始团队与投资方可在保密环境下重谈表决权委托、董事会席位和退出安排,避免控制权争夺被媒体放大。控制权稳定一旦受损,客户、员工、债权银行和监管都会重新评估风险。调解成功形成的协议,还能转化为股东会决议、章程修正案或仲裁裁决,便于后续执行。
实际控制人争议常见几类:创始人离婚或继承导致股权分割,一致行动协议被单方解除,表决权委托到期不续,代持关系被要求还原,以及新投资人通过增资或董事会改组夺取控制权。启明智能的条款覆盖这些情形,要求先调解再仲裁,等于把法律关系、家庭关系和公司治理关系放在同一张桌上谈,避免单一程序割裂处理。
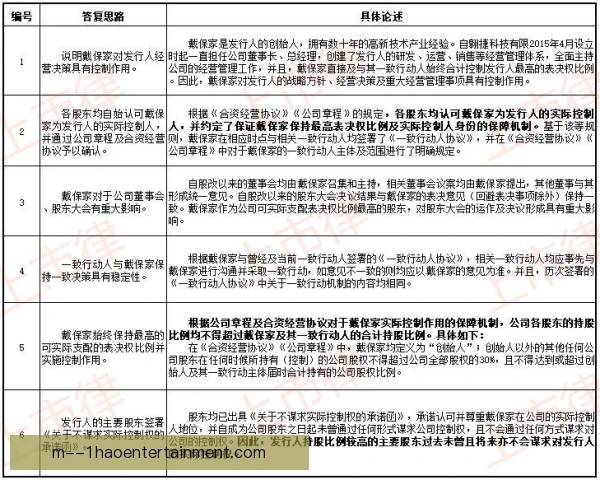
条款设计需要分层递进。启明智能先设十日内内部协商,再进入三十日机构调解,之后提交仲裁。协议要写清调解机构名称、调解员选任方式、期限延长规则、保密义务和费用承担。仲裁条款则应明确仲裁地、仲裁语言、适用法律和裁决效力,并注明调解程序是仲裁前置条件。范围过窄会漏掉争议,过宽又可能被认定无效。
调解结果必须与仲裁、诉讼和登记程序衔接。双方达成调解协议后,可共同申请仲裁庭制作调解书或裁决书,使其具备强制执行力。若只签普通和解协议,一方反悔时仍要重新仲裁。启明智能还应约定,在调解期间不得单方变更章程、董事会或提名人选,防止一边谈判一边制造既成事实。平行程序会让控制权状态更不确定。
先调解再仲裁也有风险。一方可能借调解拖延时间,转移资产或安排关联交易;也可能把调解当作施压工具,逼迫对方接受不利估值。调解员若缺乏独立性,还可能泄露商业秘密。启明智能需要设置中止条件,例如出现转移控制权、伪造文件或严重违约时,可跳过调解直接申请临时措施。仲裁庭也应有权审查调解是否善意进行。
对拟上市企业而言,实际控制人稳定是审核重点。启明智能若在申报期爆发控制权争议,交易所会追问历史沿革、股份锁定和持续经营能力,保荐机构也可能暂缓推荐。先调解再仲裁的安排,能让争议在早期以可控方式处理,减少申报中止风险。投资方看到清晰路径,也更愿意在融资协议中接受控制权条款和退出约束。
往后看,实际控制人审查争议会更多采用多元化解机制。监管机构鼓励先协商、先调解,仲裁机构也在推行仲裁与调解相结合。启明智能这类企业若能把调解前置、仲裁兜底写进股东协议和章程,就能在控制权变动时保持程序秩序。法院在司法审查中通常尊重专业调解和仲裁判断,但仍会审查是否损害公共利益与第三方权益。
先调解再仲裁并非弱化股东权利,而是承认实际控制人审查具有监管与治理双重属性。启明智能的选择说明,控制权争议既要解决合同利益,也要回应审核、登记和披露要求。把调解放在前面,把仲裁留在后面,能让各方在保密、专业和可执行的框架内寻找出路。对更多面临实际控制人认定的企业,分层安排会成为常见治理工具。